印刷する
 

TRADER'S Be & Po

vol.504 Nov.16.2026
 
米国食肉輸出連合会
NEWS CONTENTS
市況ニュース ・ 生体牛は現物・先物ともに下落
・ 生体豚の現物価格下落、今後も値下げ圧力続く
ポーク関連ニュース ・ 豚肉価格下落でパッカーマージン悪化
トピック ・ 港湾労使問題による食肉輸出への影響を警告−USMEF
・ 食肉加工能力の拡大と牧場主支援に5700万ドル追加
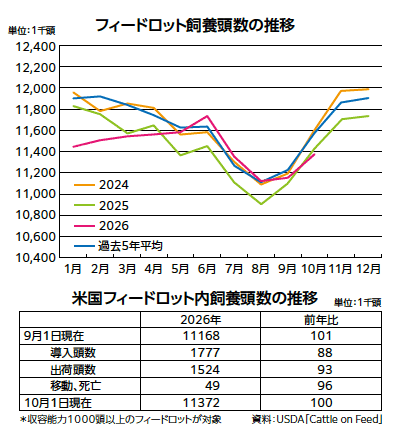
生産動向 ・ フィードロット頭数横ばい、牛群拡大の兆候も
リテール ・ 牛肉の小売価格値下がり、プライムの販売量増
フードサービス ・ 2027年外食予測と全米トップ100レストラン
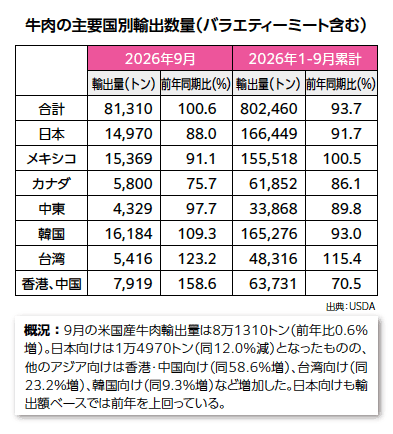
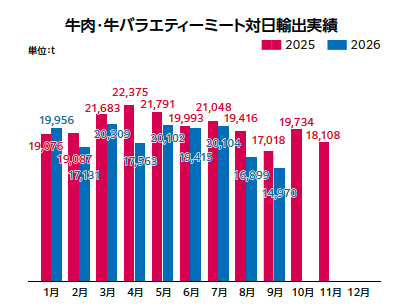
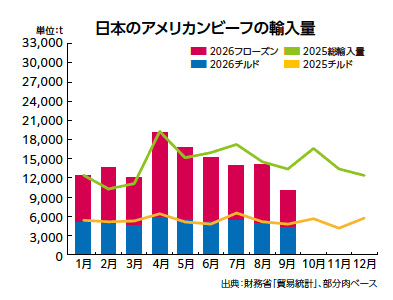
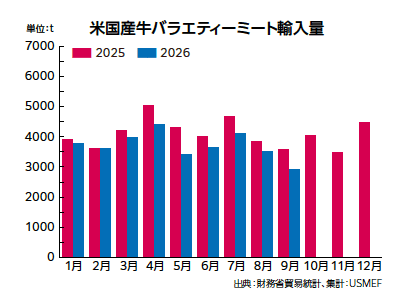
ファクトシート ・ ビーフ(2026年9月)米国の輸出、
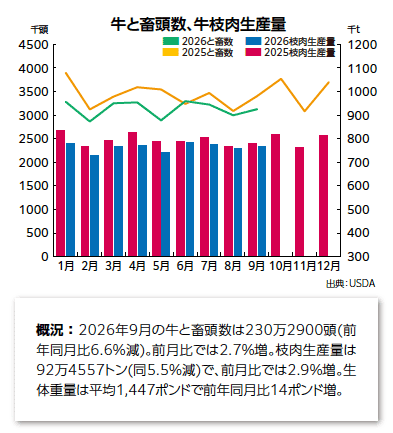
と畜頭数・枝肉生産量、飼養動向、日本の輸入量
定期購読(無料)の登録はこちら バックナンバーはこちら
 
市況ニュース

生体牛は現物・先物ともに下落


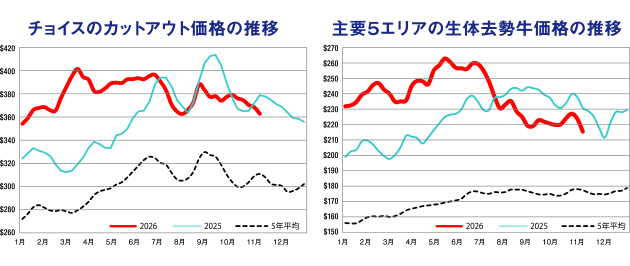
11月第1週の生体牛価格は、現物・先物ともに大幅に下落した。北部では、生体牛(去勢)が100ポンド当たり208〜218ドル、枝肉は330〜340ドルで取引された。価格幅が広いのは、牛の重量が影響したためだ。

カンザスとテキサス州では、生体牛の取引が218ドルで成立。中南部地域でも同水準で取引された。依然として北部の価格は南部を下回っている。(中南部地域:USDAがMPR(義務的価格報告)の機密保持上の問題に対応するために新設定した地域で、テキサス・オクラホマ・ニューメキシコ・カンザス・コロラドの5州の合計)

この急落の反動によって、肥育業者が安値販売には応じない姿勢を強めていることもあり、今週はある程度の反発が見込まれる。しかし、パッカーは加工マージンを改善するために、相場の反発を抑制しようとするだろう。

最大の不確定要素は、北部で積み上がっている重量の大きな牛の過剰がどこまで整理されるかだ。今冬のエルニーニョに関する報道を受け、肥育業者はフィードロットに残る重量級の牛の出荷を進め、在庫を軽減しようと動くかもしれない。

第1週の牛と畜頭数は53万4000頭。前週を9000頭、前年同期を3万5000頭下回った。パッカーは、週間と畜頭数を調整することで生体牛の現物価格を引き下げて、加工マージンを高い水準で維持しようとするだろう。


※2026年11月9日 CATTLE MARKETS/グラフはUSDA-AMS

  チョイスのカットアウト価格の推移(左)/主要5エリアの生体去勢牛価格の推移(右)


生体豚の現物価格下落、今後も値下げ圧力続く


CMEリーンホッグ(シカゴ商品取引所の生体豚先物)指標に対して、肥育豚の現物価格が与える影響は以前より低下しているものの、依然として大きい。パッカーマージンが圧迫されている中で、今後は季節的に肥育豚の供給が増加して、枝肉重量も増える。と畜処理枠をめぐる競争が強まることも考慮すると、生体豚現物価格には引き続き下落圧力がかかりそうだ。

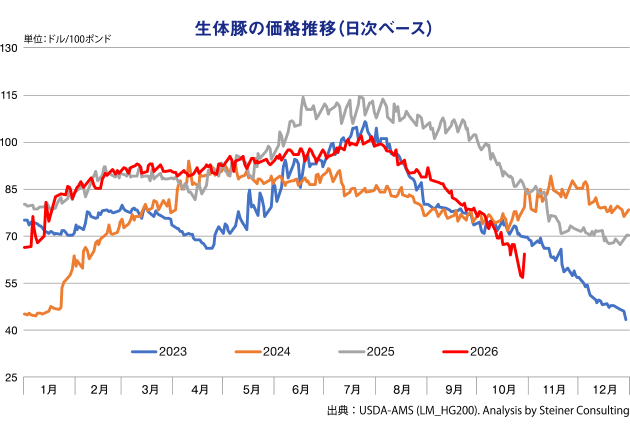
生体豚の現物価格は、生産者にとって厳しかった2023年と似た動きを示し始めている。同年は12月までに40ドル台半ばまで下落した(グラフ参照)。現在、12月限リーンホッグ先物は100ポンド当たり59ドルで、足元の水準を7ドル下回る。

一見すると大幅なディスカウントだが、肥育豚現物価格が40ドル台前半まで下落すれば、それだけでCME指数を7〜8ドル押し下げる可能性がある。しかも、これはカットアウト価格が横ばいで推移することを前提としている。

肥育豚価格の短期的な見通しは下落方向に偏っており、2027年第1四半期までの価格見通しは下方修正するべきだろう。需要の弱まりが、より長期的になるのか、それとも一時的なものなのかはまだ不透明だ。需要低迷が構造的なものであれば、生産者はさらなる供給調整が必要になる可能性がある。


※2026年11月2日 Pork Merchandiser’s Profit Maximizer

  生体豚の価格推移(日次ベース)
 
ポーク関連ニュース

豚肉価格下落でパッカーマージン悪化


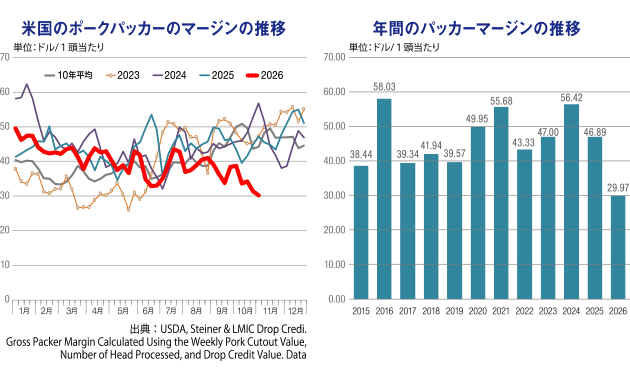
ポークパッカーのマージンが悪化している。10月最終週の加工マージンは1頭当たり約30ドルで、前週を5ドル下回った。前年同期比では17%低く、名目では過去10年来で最低の水準。インフレ調整後では2008年以来の低水準だ。

垂直統合の進展や肥育豚の価格決定方法が多様なため、加工マージンを厳密に算出するのは難しく、下図のチャートでトレンドを見る方が有用だ。通常、第4四半期は肉豚供給が増え、パッカーが価格交渉で優位になりやすいため、マージンは改善する。しかし、今年はカットアウト価格の低迷が大きな逆風となっている。

今後はパッカーがと畜頭数を減らす可能性が高く、結果として生産者所有の豚は出荷体重がさらに増加するとみられる。実際の処理頭数が従来予想を下回っていることから、USDAもと畜頭数の推計値を下方修正した。

近年はCME指数の形成において、カットアウト価格の重要性が高まっている。しかし、相対取引による肥育豚の現物価格も依然として重要だ。USDAのMPRシステムでは、同週に取引された生産者所有豚は127万頭、パッカー所有豚は115万頭だった。

生産者保有豚のうち、相対取引で販売されたのは2万1138頭で、1.7%にすぎないが、フォーミュラ取引の70万6337頭も、現物価格やカットアウト価格に連動する形で価格が算定されている。

CME指数に対する肥育豚の現物価格とカットアウト価格の影響を、過去12カ月間の日次データを用いた回帰分析によって推定すると、肥育豚現物価格(100ポンド当たり)が10ドル変動すれば、CME指数は3.50ドル動く。カットアウト価格が10ドル変動すると、同4.80ドル動く関係が見られた。この分析によってCME指数変動の92%が説明できる。残りは、価格反映のタイムラグや算定方式の違いなどが影響している。


※2026年11月2日 Pork Merchandiser’s Profit Maximizer

  米国のポークパッカーのマージンの推移(左)/年間のパッカーマージンの推移(右)
 
トピック

港湾労使問題による食肉輸出への影響を警告−USMEF


ロサンゼルス港とロングビーチ港の警備員約250人を代表する労働組合は、新たな労働協約がまとまらなければストに入る構えを示している。これに対して、米国食肉輸出連合会(USMEF)は、今後の展開次第では食肉輸出にも大きな影響が及ぶ可能性があるとし、「膠着状態が速やかに解消され、新たな労働協約で合意に至ることを期待する」としている。 

USMEFのダン・ホルストロム会長兼CEOは、「警備員は港湾労働者全体からみればごく一部だが、港湾荷役作業員や港湾事務員など、他の労組に所属する従業員もピケライン(スト参加者による抗議線)を越えて勤務しない可能性が高い。双方が新労働協約について合意できなければ、港湾施設全体に及ぶ広範な操業停止につながる恐れがある」と述べている。

USMEFによると、米国から海上輸送される牛肉の約3分の2、豚肉の約半分が西海岸の港湾を経由しており、牛肉・豚肉業界にとって極めて重要な地域だ。取扱量が最も多いのはオークランド港だが、南カリフォルニアの港湾で輸送が滞れば、オークランド港にも直接影響する。

同氏は、「牛肉や豚肉をアジアなど主要市場へ輸送する船舶は、ロサンゼルス港またはロングビーチ港を経由した後、オークランド港に寄港する。このため、ロサンゼルスやロングビーチで操業が遅れたり停止したりすれば、船舶が予定通りオークランドに到着できず、輸出業者にとって大きな問題となる。特にチルド製品は保存期間が限られるため、この問題を早急に解決することが重要だ」としている。

労働組合側は当初、11月1日を期限としてストを開始するとしていたが、現在は11月20日まで労働協約の交渉を延長することで合意している。


※2026年11月2日 meatpoultry.com


食肉加工能力の拡大と牧場主支援に5700万ドル追加


J.D.ヴァンス副大統領とブルック・L・ロリンズ米国農務長官は10月26日、「食肉・家禽加工拡大プログラム(MPPEP)」を通じて、40州の加工業者に総額5700万ドルを投じ、生産能力の拡大と新たな販路の開拓を支援すると発表した。

ロリンズ長官は、「トランプ大統領は米国の牧場主を最優先とする方針を掲げており、USDAもその実現に取り組んでいる。今回の中小規模食肉加工業者への投資は、大統領令『家畜市場における公正な競争の促進および米国産食肉生産者の市場アクセス拡大』に基づく取り組みだ」と述べた。

MPPEPは、USDA農村開発局が、米国の食肉加工部門における競争促進と持続的な成長、サプライチェーンの強靱化を目的として設けた助成制度。議会への通知後に必要な待機期間を経た上で、40州の147件の暫定採択案件に総額5742万4130ドルが助成される予定だ。

USDAは、MPPEPを通じて、これまで独立系事業者に2億ドル以上を交付しており、これらの事業によって全米で数千人規模の雇用が創出された。さらに、地域で利用できる食肉処理の機会を拡大することで、牧場主が安心して牛群拡大に取り組める環境を整えるとしている。


※2026年10月26日 USDA Press Release

 
生産動向

フィードロット頭数横ばい、牛群拡大の兆候も


10月1日時点のフィードロット飼養動向調査(COF)では、総飼養頭数は1137万2000頭(前年同月比0.4%減)で、過去9年間では2番目に少なく、過去5年平均を16万4000頭下回った。

導入頭数は177万頭(同12.1%減)で、9月としては過去最低。月別の過去最低更新は3カ月連続となった。出荷頭数は152万4000頭(同6.6%減)で、4カ月連続して過去最低を更新した。飼養頭数の内訳では、去勢牛(子牛含む)が707万2000頭で、前年をわずかに上回り、全体の62%を占めた。未経産牛(同)は430万頭で同1%減。

出荷時期が近い飼養日数「150日以上」と「180日以上」は、いずれも第4四半期としては過去最高を更新する見込みだ。アナリストは、「異例の高水準を受け、2027年第1四半期にかけても通常とは異なる動きが予想される」という。

「150日以上」の牛は、昨年11月から2026年3月にかけて19万2000頭増加したが、今年11月から来年3月にかけて45万2000頭が減少すると予測される。ただし、2027年3月時点での飼養頭数は過去最高になるとみられ、前年に記録した従来の最高水準を1%ほど上回る見込みだ。

さらに、2027年3月時点の「180日以上」の牛は、過去5年平均を90万頭上回ると予測され、昨年3月に記録した過去最高を26万5000頭上回る見込み。

一方、10月1日時点のフィードロット外にいる子牛の数は、前年を51万6000頭上回った。10月1日時点としては4年ぶりの高水準で、2023年より10万頭多い。アナリストは、「経産牛のと畜頭数が減少し、フィードロット飼養頭数の未経産牛の割合も前年を下回った。9月の畜頭数に占める未経産牛の割合は過去3番目に低い。この水準を下回ったのは、牛群拡大期にあった2015年と2016年の9月だけだ。牛群拡大は予想される事象ではなく、すでに始まっていることだ」と指摘。また「150日以上」の牛が多いことで、2027年の肥育牛のと畜頭数は今年の水準を上回る可能性が高いという。


※2026年10月30日 Cattle Buyers Weekly

 
リテール

牛肉の小売価格値下がり、プライムの販売量増


牛肉の小売価格は、7月に過去最高値を更新した後、8月・9月ともに値下がりした。9月の生鮮牛肉の平均小売価格はポンド当たり9.47ドルで、8月(9.66ドル)からさらに値下がりした。チョイスの平均価格は9.94ドル(8月10.23ドル)。前年同月比では、それぞれ2.2%高、0.2%高となった。

アナリストは、「チョイスの価格は今後、前年水準を下回る可能性が高い。牛肉の小売マージンは、小売価格が過去最高水準へ上昇する中でも比較的安定して推移してきた。昨春にマージンが最低水準にまで縮小した後、小売価格の上昇によってマージンは平均的な水準へ戻った」という。

 月間平均の小売価格を9.95ドルとした場合、小売マージンが最大となるには、カットアウト価格(100ポンド当たり)は335ドルまで低下する必要がある。小売価格がさらに下落すれば、マージンの最大化に必要なカットアウト価格は一段と低くなる。

こうしたマージン水準を踏まえると、当面は小売各社が牛肉の販促の頻度を増やすなどの強化策を講じる可能性は低い。年末商戦で販促が強化されなければ、年間の牛肉需要は横ばいにとどまる可能性があるという。

牛肉の卸売価格も値下がりしている。10月最終週のカットアウト平均価格は371.93ドルで、前週比4.07ドル安。チョイスは368.27ドルで同4.75ドル安、セレクトは351.67ドルで同11セント安となった。

年初からの価格上昇幅は、プライムの平均価格が5ドル未満にとどまるのに対し、他のカテゴリーでは約20ドルの上昇。プライムとチョイスの価格差も、前年の約半分に縮小している。チョイスの平均週間販売量は前年と同水準だが、プライムは20%増となっている。


※2026年10月30日 Cattle Buyers Weekly

 
フードサービス

2027年外食予測と全米トップ100レストラン


OpenTableの「2027年外食トレンド・レポート」」によると、レストラン利用に対する消費者の関心は引き続き底堅い。従来の記念日や祝い事だけでなく、日常のちょっとした節目や娯楽用に、行きつけの店を持つことで、新たな外食機会が生み出されるという。

この分析は、OpenTableの予約データと、Ripple Researchが米国の消費者2001人を対象に実施した調査結果が用いられている。主な調査結果は以下のとおり。

2027年の外食費について、アメリカ人の約76%が「今年と同程度かそれ以上」に費やすとし、また頻度についても68%が「同程度かそれ以上」利用すると回答した。特に若い世代で外食意欲が強く、Z世代では58%が外食支出を「増やす」と回答した。全体での「増やす」は44%だった。

また、回答者の35%は日常のささやかな出来事をレストランで祝う機会が増えるとし、40%はライブイベントやその他の娯楽をきっかけに外食頻度が増えると回答した。レストラン側にとっては、気軽なお祝いや公演前のディナー、試合後の立ち寄りなど、従来の特別な日以外にも集客機会が広がる可能性がある。

◉求める価値は利用目的によって異なる

消費者は外食機会を増やすことに前向きな一方、何を「価値」と感じるかは利用目的によって異なる。同じ予算であれば、34%は価格の手頃な店を選び、料理や飲み物をより多く注文すると回答。一方、18%は価格帯の高い店を選び、注文数を減らすと回答。26%はその時の目的によって選択が変わるとしている。消費者は、気軽な外食では値頃感を重視する一方、特別な機会にはより多く支払うなど、求める体験と価格とのバランスを取っていることがうかがえる。

◉エンターテインメントが外食機会を拡大

レストランは、エンターテインメントを主目的とした外出においても、より重要な役割を担っている。過去1年間で、Z世代の83%がレストランでの食事とエンターテインメント(文化イベントや地域イベント)を組み合わせていた。さらに米国人全体の40%が「2027年はライブイベントや娯楽をきっかけに外食が増える」と回答した。

OpenTableでは、食事そのものをイベントの体験として楽しめる各種プランを提供する「Experiences」を通じての予約が2026年は前年比51%増加しており、外食体験が成長分野の一つだとしている。

◉一度の来店をリピーターにつなげる

若い世代では、特別な外出だけでなく、定期的に通える店を持ちたいという意向も強い。Z世代の64%、ミレニアル世代の57%が、特定のレストランの常連になりたいと回答。その理由として、利便性、一貫性、サービスの向上、好みの席、常連客向け特典などを挙げている。

◉2026年の「全米トップ100レストラン」

同社が発表した2026年版の「全米トップ100レストラン」では、ニューヨーク(14店)やシカゴ(12店)などの主要都市から多くの店舗が選出されているが、デンバーも外食都市として存在感を高めており、「Alma Fonda Fina」「Alteño」「The Wolf's Tailor」など7店がランクインした。州別ではカリフォルニア州が最多の19店。

また、スコッツデールの「Cafe Monarch」やシアトルの「The Pink Door」など、18店が4年連続でトップ100入りした。全リストはOpenTableのウェブサイトで閲覧可能。


※2026年11月4日 FOODMARKET.com


ビーフ・ファクト・シート